Blog/Remuneração variável
Plano de comissão de vendas: como incentivar sem corroer a margem
Comissão só por volume incentiva o desconto e corrói o lucro. Os modelos de comissão, como atrelar o plano à margem e o que a lei exige sobre pagamento e estorno.

Em resumo
- Comissão calculada só pelo volume incentiva o desconto e pode reduzir o lucro mesmo com a meta batida.
- Atrelar a comissão à margem, com piso de rentabilidade, direciona o time para vendas que se pagam.
- Comissões integram o salário, devem ser pagas ao menos a cada trimestre e só podem ser estornadas na insolvência do comprador, pela Lei 3.207/1957.
- Um bom plano tem poucos componentes, é simulado com pedidos reais e não muda a regra no meio do período.
O time comercial bateu a meta do mês. Todo mundo feliz com as comissões, mas no fechamento financeiro o lucro caiu. O que aconteceu?
Muitas vezes o erro está no desenho do plano de comissão de vendas. Quando a comissão é calculada só pelo volume vendido e ignora a rentabilidade, a empresa incentiva o time a jogar contra o próprio caixa. Neste artigo, explicamos os modelos de comissão, como atrelar o incentivo à margem, o que a lei diz sobre comissões e os erros mais comuns no desenho.
Por que comissão só por volume corrói a margem
Se a diferença no bolso do vendedor entre dar desconto ou defender o preço for pequena, o caminho mais fácil sempre será ceder. O resultado aparece em três frentes:
- Desconto vira atalho. Para fechar rápido e garantir a comissão, o desconto máximo da tabela passa a ser o padrão.
- Operação sobrecarregada. A empresa assume custos de entrega, impostos e suporte para vendas que mal se pagam.
- Incentivo distorcido. O vendedor recebe comissão cheia em um pedido que trouxe margem mínima para o negócio.
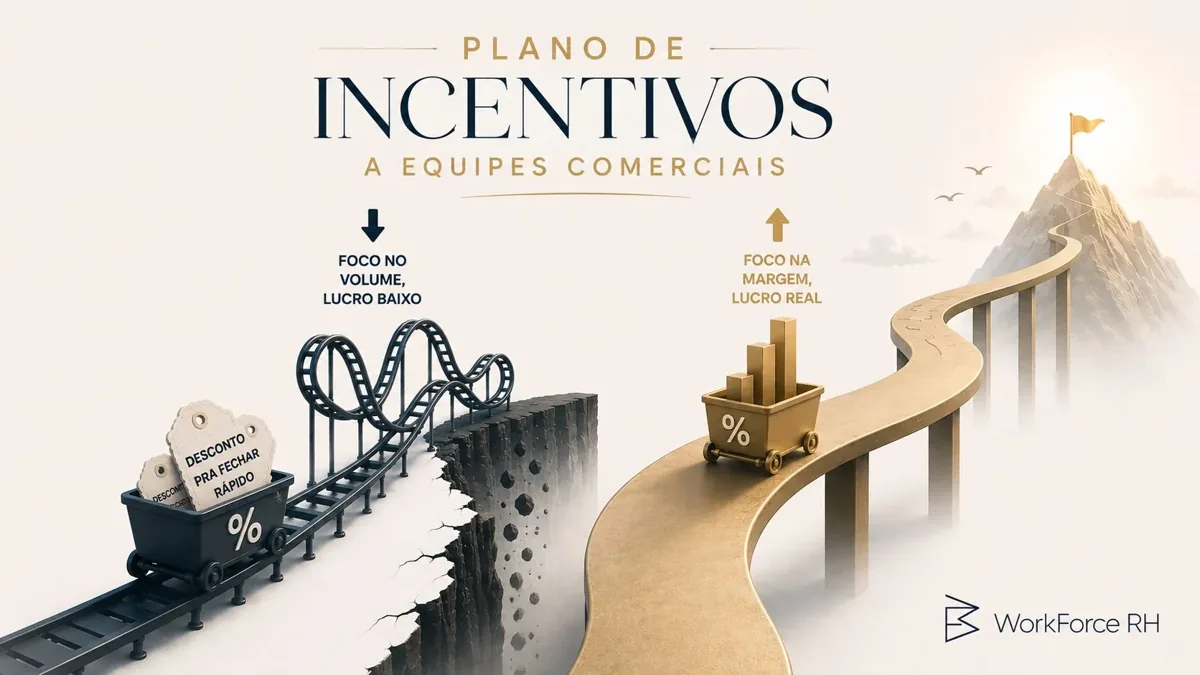 Foco no volume e foco na margem levam a resultados diferentes, mesmo com o mesmo faturamento.
Modelos de comissão de vendas
| Modelo | Como funciona | Quando faz sentido | Risco |
|---|---|---|---|
| Percentual sobre a receita | Um percentual fixo sobre o valor vendido | Produtos com margem estável e pouco espaço para desconto | Ignora a rentabilidade de cada venda |
| Percentual sobre a margem | O percentual incide sobre a margem de contribuição da venda | Quando o vendedor tem autonomia sobre preço e desconto | Exige dados de custo confiáveis e explicáveis |
| Escalonado por faixa de margem | Quanto maior a margem do pedido, maior o percentual de comissão | Negócios com tabela de descontos e negociação | Faixas mal calibradas criam degraus artificiais |
| Por atingimento de meta | O valor depende do percentual da meta atingido, com aceleradores acima de 100% | Ciclos de venda mais longos, vendas complexas | Meta mal definida vira teto ou presente |
| Misto | Combinação de componentes: receita, margem, novos clientes, retenção | Times com objetivos múltiplos | Complexidade demais tira a clareza |
Como atrelar a comissão à margem
Três mecanismos simples protegem o caixa e direcionam o time:
- Comissão atrelada à margem. Quem entrega margem mais alta recebe uma fatia percentual maior.
- Piso de rentabilidade. Pedidos fechados abaixo da margem mínima aceitável não geram comissão, ou geram uma comissão reduzida.
- Recompensa real para quem negocia bem. O vendedor que defende o preço precisa ganhar visivelmente mais do que o que concede desconto.
| Margem de contribuição do pedido | Comissão sobre a receita |
|---|---|
| Abaixo de 20% (piso) | Sem comissão |
| De 20% a 30% | 2% |
| De 30% a 40% | 3,5% |
| Acima de 40% | 5% |
Exemplo ilustrativo. As faixas e os percentuais dependem da estrutura de custos e da política de preços de cada empresa.
O ponto crítico é a confiança no número: o vendedor precisa entender como a margem do pedido é calculada. Se o cálculo é uma caixa-preta, o plano gera desconfiança e contestação.
O que a lei diz sobre comissões
- Integram o salário. Comissões pagas pelo empregador fazem parte da remuneração (art. 457, §1º, da CLT) e geram reflexos em férias, 13º, FGTS e descanso semanal remunerado.
- Pagamento mensal. A Lei 3.207/1957, que regula os vendedores empregados, determina pagamento mensal, podendo as partes fixar outra época que não exceda um trimestre a partir da aceitação do negócio (art. 4º).
- Estorno restrito. A mesma lei prevê o estorno da comissão já paga em caso de insolvência do comprador (art. 7º). Estornos por outros motivos, como cancelamento ou inadimplência comum, costumam ser questionados na Justiça do Trabalho, por isso precisam de análise jurídica antes de entrar no plano.
- Salário mínimo garantido. Mesmo o comissionista puro tem direito a receber ao menos o salário mínimo, ou o piso da categoria, no mês.
- Irredutibilidade. Mudanças no plano que reduzam a remuneração de quem já está no time exigem cuidado: o desenho novo deve valer para frente e ser negociado com transparência.
Como desenhar um plano de comissão
- Defina o que a empresa quer do time: receita, margem, novos clientes, retenção, mix de produtos.
- Escolha poucos componentes, com pesos claros. Um vendedor precisa conseguir calcular a própria comissão.
- Defina o mix fixo e variável por função: SDR, executivo de contas, gestor comercial têm proporções diferentes.
- Calibre metas e aceleradores com histórico real, e não com desejo de crescimento.
- Simule com dados reais, pedido a pedido do último ano, para ver quanto cada vendedor teria recebido e quanto a empresa teria lucrado.
- Escreva as regras: data de corte, tratamento de cancelamentos, divisão de vendas compartilhadas, mudança de carteira.
- Revise periodicamente, sem mudar a regra no meio do período.
Erros comuns
- Comissão sobre volume em negócios com muita negociação de preço.
- Planos com tantos componentes que ninguém sabe quanto vai receber.
- Metas definidas de cima para baixo, sem relação com o histórico.
- Mudar a regra no meio do período, depois que o resultado começou a aparecer.
- Usar a comissão para compensar um salário fixo abaixo do mercado.
O plano de comissão é um dos instrumentos de remuneração variável, e convive com a PLR em muitas empresas. Para desenhar o seu com base na sua estrutura de custos e no mercado, conheça a solução de Remuneração Total.
Um plano de incentivos não serve só para vender mais. Serve para orientar o esforço do time para onde a empresa gera lucro.
Perguntas frequentes
Como calcular comissão de vendas sobre a margem?
Calcula-se a margem de contribuição de cada pedido (receita menos custos variáveis, impostos e descontos) e aplica-se um percentual sobre essa margem, ou um percentual sobre a receita que aumenta conforme a faixa de margem do pedido.
Comissão integra o salário?
Sim. Pelo art. 457, §1º, da CLT, as comissões integram o salário e geram reflexos em férias, 13º, FGTS e descanso semanal remunerado.
A empresa pode estornar a comissão se o cliente cancelar ou não pagar?
A Lei 3.207/1957 prevê o estorno em caso de insolvência do comprador. Estornos por cancelamento ou inadimplência comum costumam ser questionados na Justiça do Trabalho e precisam de análise jurídica antes de entrar no plano.
Com que frequência a comissão deve ser paga?
Mensalmente, como regra. A Lei 3.207/1957 permite que as partes fixem outra época, desde que não exceda um trimestre contado da aceitação do negócio.
Comissionista puro tem direito a salário mínimo?
Sim. Mesmo quem recebe só comissão tem garantido, no mês, ao menos o salário mínimo ou o piso da categoria.
Igor dos Santos
Sócio-fundador da WorkForce RH
Administração pela Unicamp e MBA em Gestão Estratégica de Pessoas pela PUC-Campinas. Mais de dez anos em remuneração estratégica e indicadores de RH, com passagem gerencial. Responde pela estratégia, pelo comercial e pela evolução do DataSalarial.
Fontes